type
Post
status
Published
date
Sep 25, 2026 15:04
slug
徐工机械:海外收入首超内销,利润兑现还卡在哪
summary
徐工机械:海外收入首超内销,利润兑现还卡在哪
tags
财经
category
同步公众号-余汉波
icon
password
语言
徐工机械:海外收入首超内销,利润兑现还卡在哪
图注:动漫首图:出口扩张与利润兑现之间的平衡
海外业务首次超过内销,土方与起重产品带动收入增长;汇兑费用压低利润,现金流、应收与资本开支仍需验证。基准估值接近参考价,等待利润和回款改善。
出海替增长,利润兑现还在路上
徐工机械正从国内工程机械周期的跟随者,转向由海外扩张、产品升级与服务网络共同驱动的综合制造商。2026年上半年营业收入612.47亿元,同比增长11.75%;外销收入309.17亿元、增长21.03%,占比升至50.48%,略高于内销的49.52%。这一结构变化提高成长上限,也令公司更直接暴露于汇率、关税、海外回款和当地渠道建设的波动。
外销快于内销的事实有半年报数字支持,但单凭收入结构还不能断言海外业务已带来更高股东回报。出海模式要经过当地渠道、售后服务、备件仓储、融资条件、产品适配和本地化生产,才会转化为稳定的毛利与现金流。若经销网络扩张快于终端消化,出口收入增长仍可能积累为渠道库存和账期风险。
上半年公司披露的经营情况显示,外销收入同比增21.03%,内销增3.65%,两者差距明显。接下来要观察海外增速能否维持,以及区域拓展是否伴随回款质量改善;出口受益也可能受汇率与贸易政策逆转。海外收入已是主营第一大来源,未来季度的回款和利润率才决定这项变化的含金量。
竞争力评估不能只由产品线数量推断。工程机械客户通常更关注设备可靠性、全周期使用成本、融资支持和售后响应,海外订单要长期转化为份额,需要渠道和服务能力同步投入;研发费用增加说明公司仍在投入技术,但不能单凭投入额判断技术商业化已经成功。未来可复核的证据应包括新产品销售占比、复购和备件收入,以及海外应收回款是否与销售增长一致。
主力产品提速,细分景气并不同步
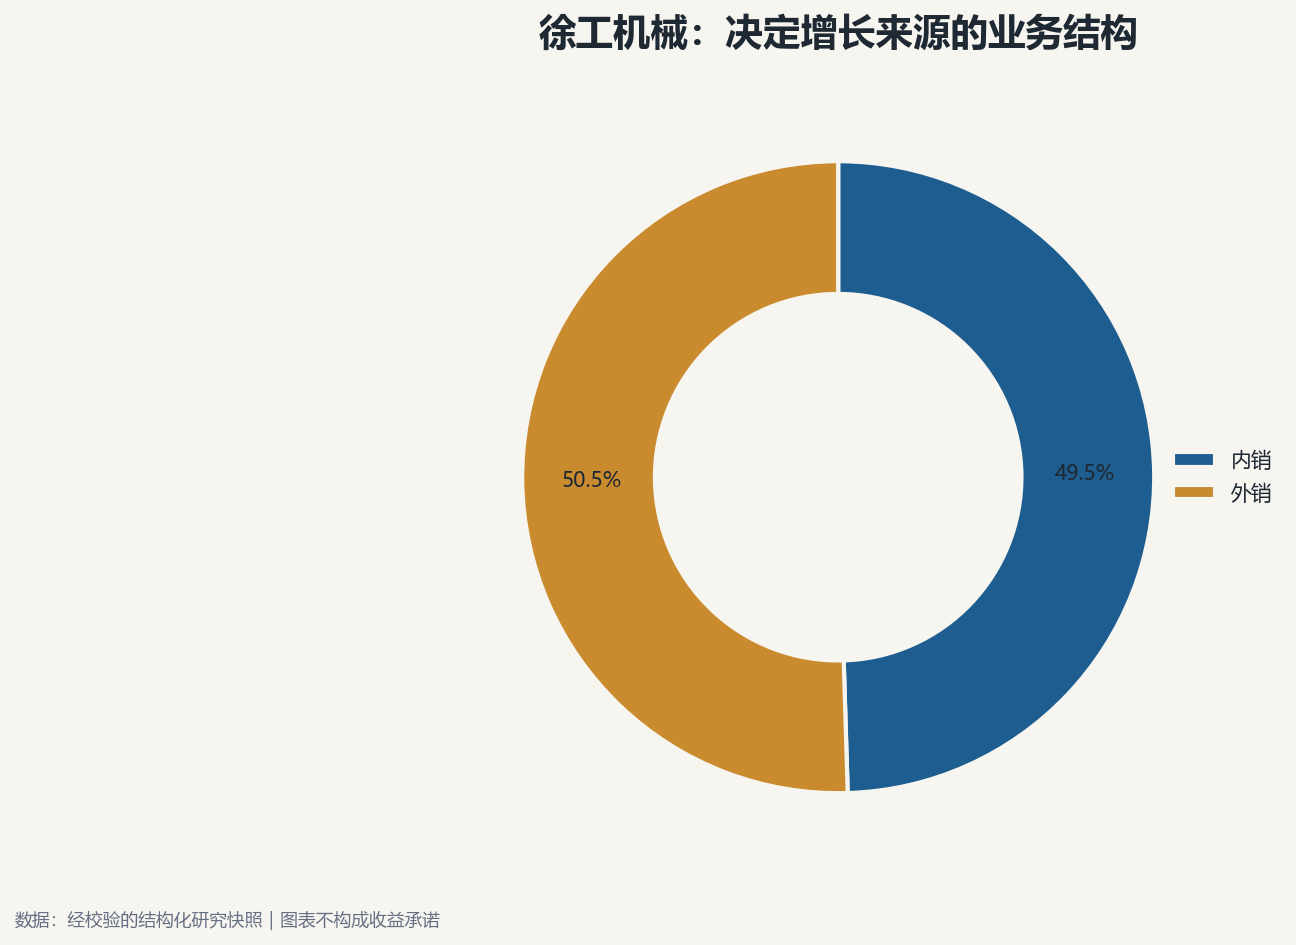
图注:业务构成用于识别真正的增长来源与集中度风险。
产品结构呈现显著分化。土方机械上半年收入217.49亿元,同比增长27.80%;起重机械收入126.08亿元,增长20.37%,两类合计约占收入56%。这两条主力产品线共同解释了总收入增长,也让公司在挖掘、装载与起重装备中的竞争优势得到更多兑现机会。
矿业机械收入48.31亿元,同比增长2.07%,当前更像是长期扩展方向,尚不能仅凭资源开发主题把它写成短期利润引擎。桩工机械收入下降9.16%,高空作业机械下降26.53%;后两者拖累表明下游基建、地产和租赁需求并不一致。总收入上升不等于每个产品条线都在复苏,弱势产品能否止跌是产品组合改善的重要反证。
工程机械具有周期属性,设备需求与基建项目、房地产施工、矿业资本开支、更新周期和出口周期相互交织。主力产品强劲增长可抵消部分弱势,但产品增速不会自动传导为利润率提升;价格竞争、采购成本与产品组合会决定新增收入的边际贡献。后续应分别核对土方、起重、矿机等业务的收入和毛利,而不是用一个行业景气指标代表全公司。
行业需求具有周期性,设备更新、基建项目、房地产施工和矿业投资的节奏并不相同。当前土方与起重增长较快,能够说明这些产品近期需求较强,却不能据此推断全行业进入同一轮上行;高空作业和桩工收入下滑正说明分项仍有分化。若项目开工和信用环境转弱,项目开工需求可能延后、价格竞争也可能加深,届时固定成本和渠道费用会放大利润波动。
汇兑与费用吞噬部分经营成果
收入同比增长11.75%,营业成本增长11.62%,整体毛利率约22.1%,与去年同期大致持平;但营业总成本增长14.69%,快于收入,营业利润降至45.31亿元、同比减少14.42%。归母净利润39.62亿元,同比下降9.09%,每股收益0.35元。收入扩张真实存在,利润端却未呈现同等质量的改善,这是目前最需要解释的经营矛盾。
半年报将财务费用由上年同期负1.05亿元转为16.00亿元的显著变化归因于汇兑损失大幅增加。研发投入32.96亿元,同比增长25.07%,支撑电动化、智能化和高端装备迭代,但也会让费用率改善更慢。不能把利润下降全部归结为汇率噪声:管理费用增长11.04%,营业总成本增速也超过收入,规模增长尚未形成利润率的稳定改善。
一种偏乐观的解释是,汇兑损失具有周期性;海外收入增长、土方与起重产品提速,加上研发转化,可能在汇率平稳时推动利润修复。相反的解释是,海外渠道、服务和研发带来的投入具有持续性,若高毛利产品和本地化效率没有改善,利润弹性可能一直低于收入弹性。当前材料能确认财务费用冲击,却不能量化未来汇兑变化,也没有证据证明利润回落完全一次性。
利润敏感性还来自收入币种和结算周期。外销占比超过一半后,汇率既会影响已确认的应收款折算,也会影响新签合同的价格竞争力;公司报告指出本期财务费用的变化主要与汇兑损失增加有关。若后续财务费用回落,利润可以快于营收修复,但在取得连续季度证据前,不能把一次利润改善归因于主营效率,也不能排除新的汇率冲击。
现金流为正,但应收与投资用资偏重
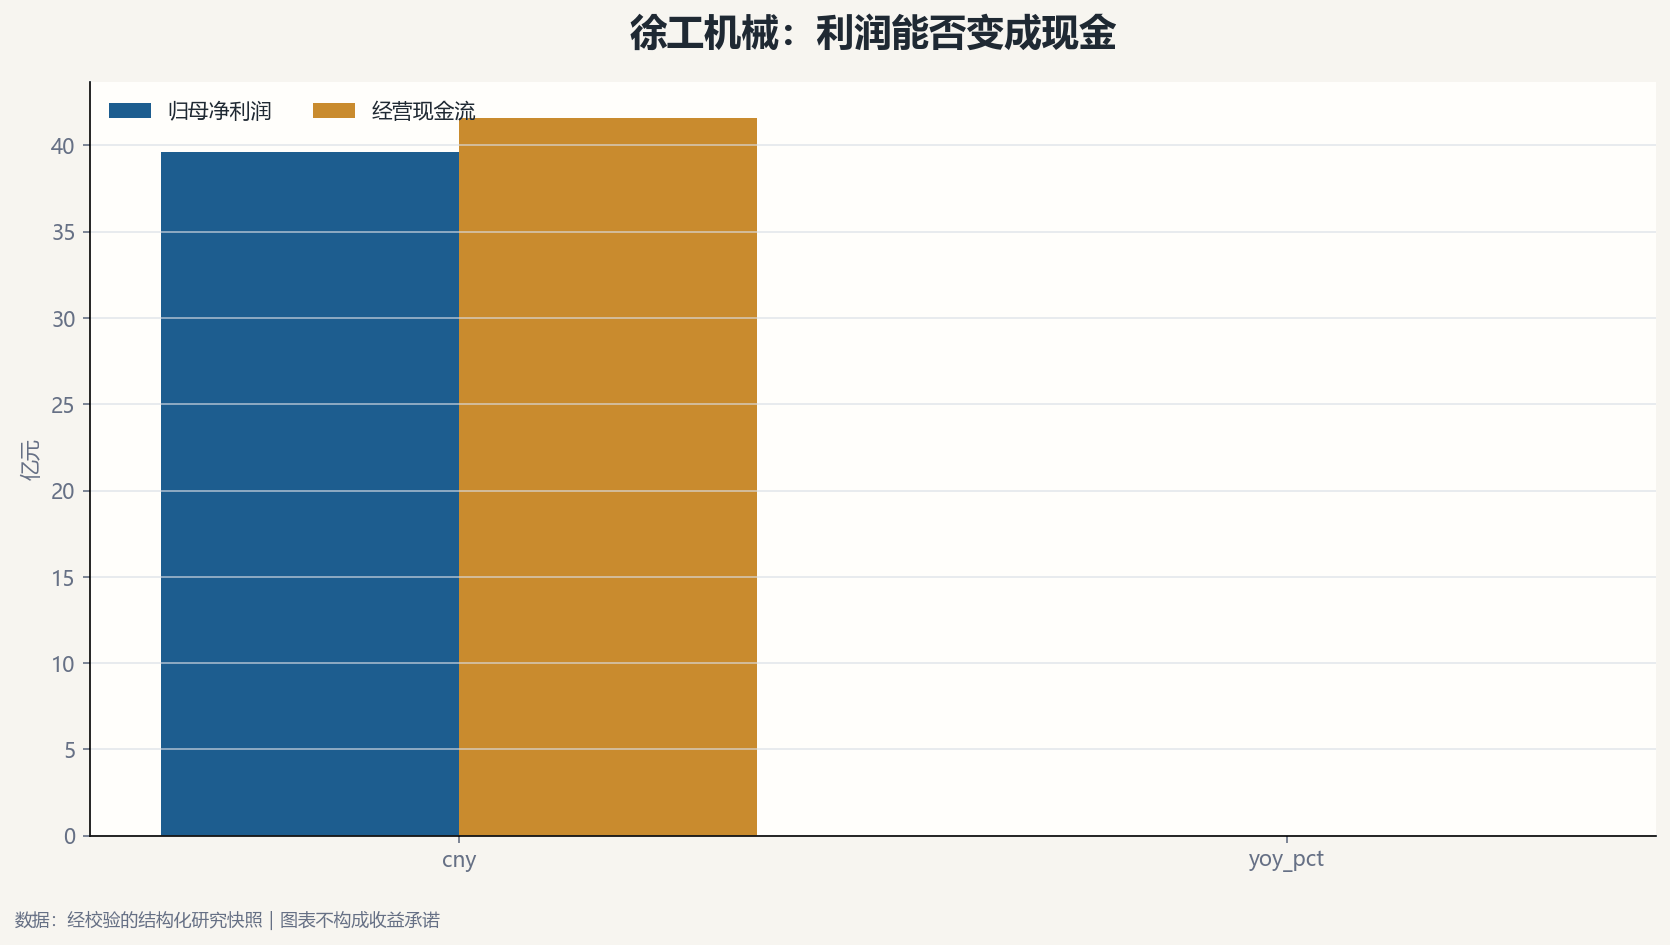
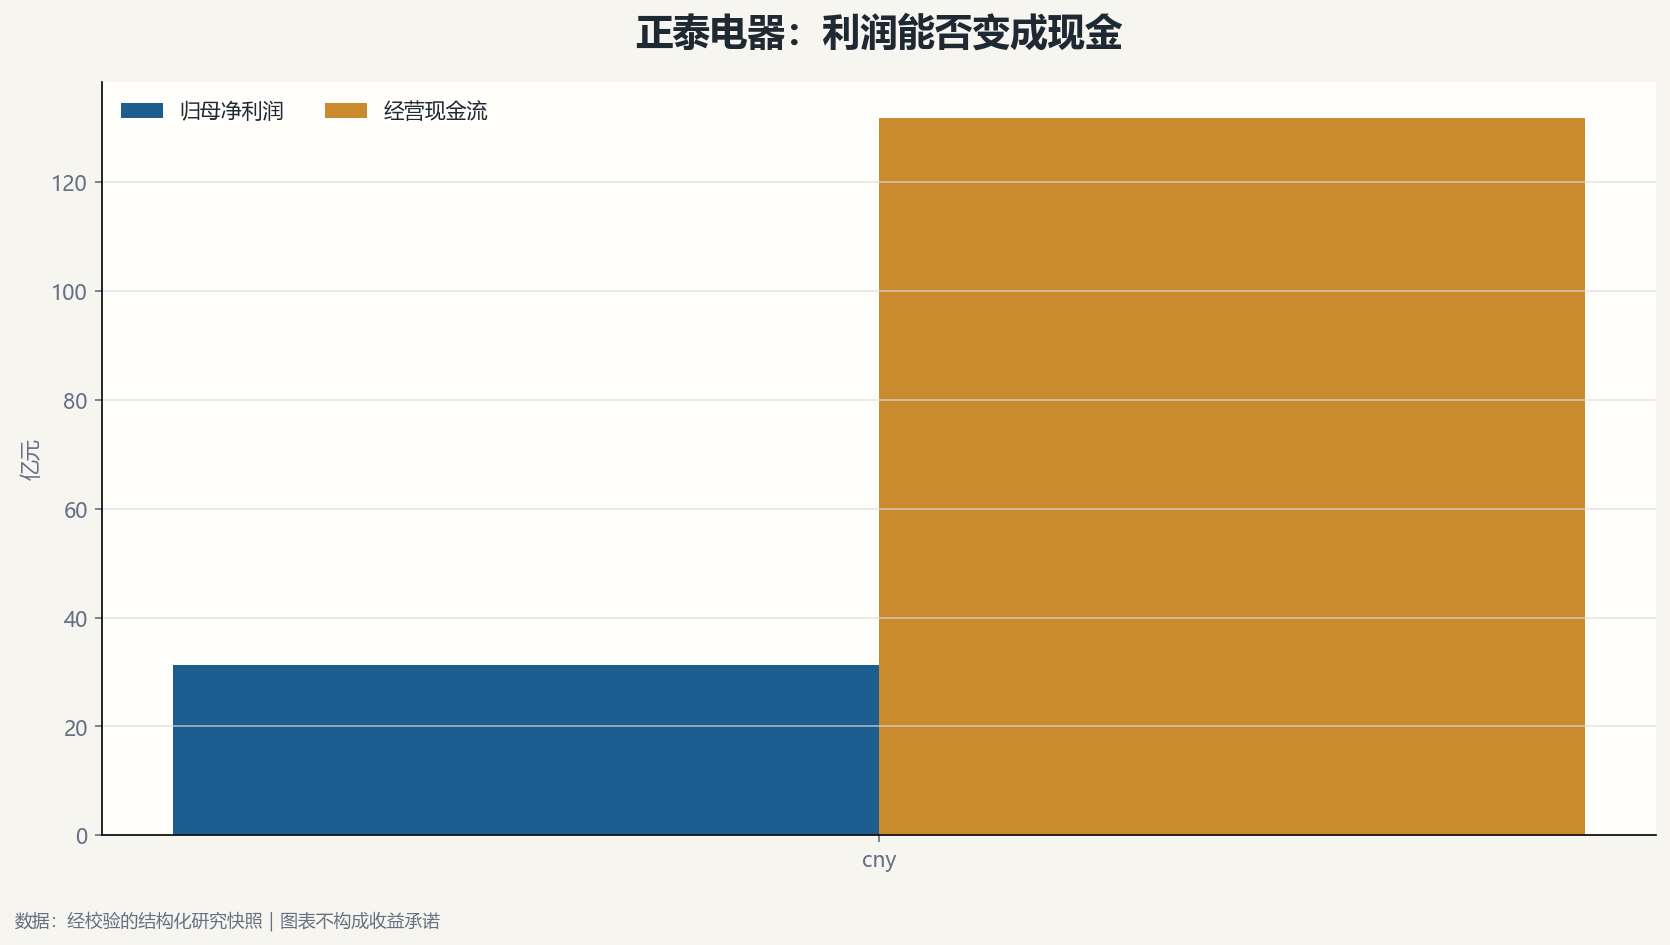
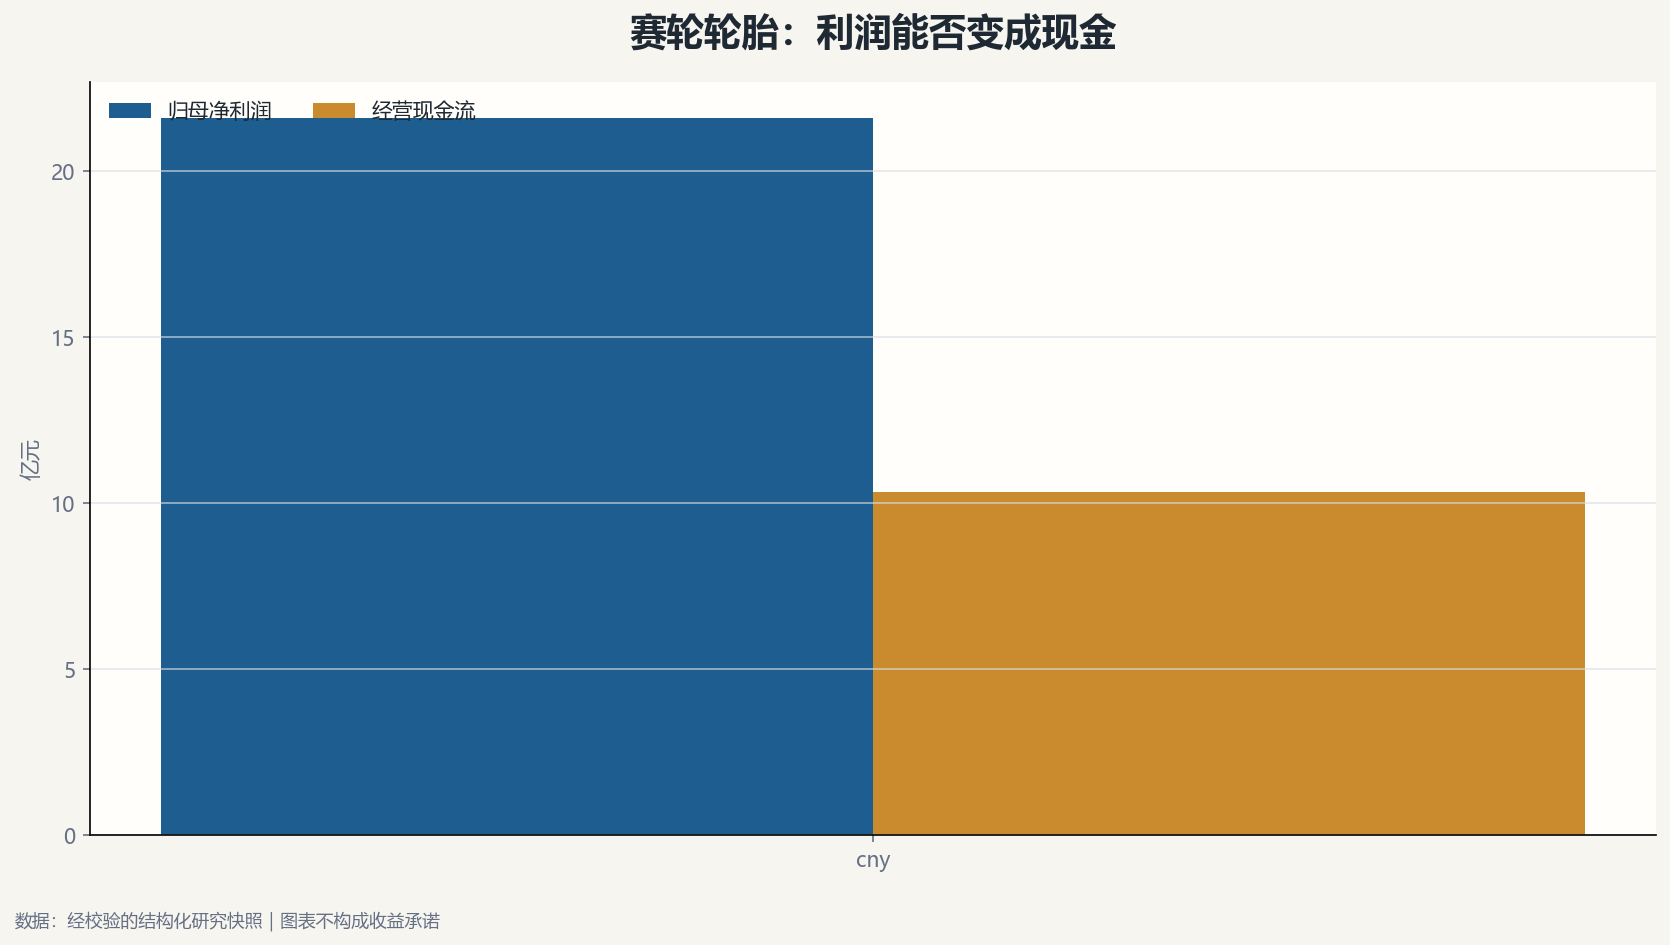
图注:利润与经营现金流的匹配程度,是判断盈利质量的重要线索。
经营活动现金流净额41.58亿元,同比增长11.63%,约为同期归母净利润的1.05倍,说明报告期现金创造没有随利润同比下降而恶化。现金流调节数据显示,经营性应收项目形成约90.66亿元现金占用,经营性应付项目增加约45.34亿元提供部分对冲。现金流结果尚可,但对营运资本与供应商账期的依赖值得持续跟踪。
截至6月底,应收账款约474.83亿元、存货约379.83亿元,分别约相当于半年收入的77.5%和62.0%;应收比年末增加约66.80亿元,存货则略降。工程机械销售常伴随融资租赁、分期付款和项目验收周期,这些余额不等于坏账,却把行业景气变化带进回款周期。若客户付款放慢或经销渠道库存抬升,收入确认后的现金回收会先于利润表显示压力。
投资活动现金流净流出45.94亿元,较去年同期扩大,半年报将变化主要归因于前期采购长期资产形成的负债在本期支付。期末资产约1,789.96亿元、负债约1,129.50亿元,资产负债率约63.1%;现金及现金等价物约214.06亿元提供缓冲。净现金并不意味着资金使用没有代价,未来更重要的是经营现金流覆盖投入、应收周转改善,以及资本开支能否转化为有效产能和更高回报。
资产负债表显示流动资产约1,243.64亿元、流动负债约1,040.31亿元,账面现金约214.06亿元,但应收和存货规模都较大。工程设备的销售确认与最终收款之间常有时间差,现金余额需要同时覆盖采购、研发、售后与资本开支;如果应收款账龄拉长,坏账准备和融资成本会进一步压缩股东回报。当前公开数字未提供足以分客户评估信用风险的明细,因此不把应收增长简单判定为坏账,也不忽略它的资金成本。
远期估值接近基准,等待更强安全边际
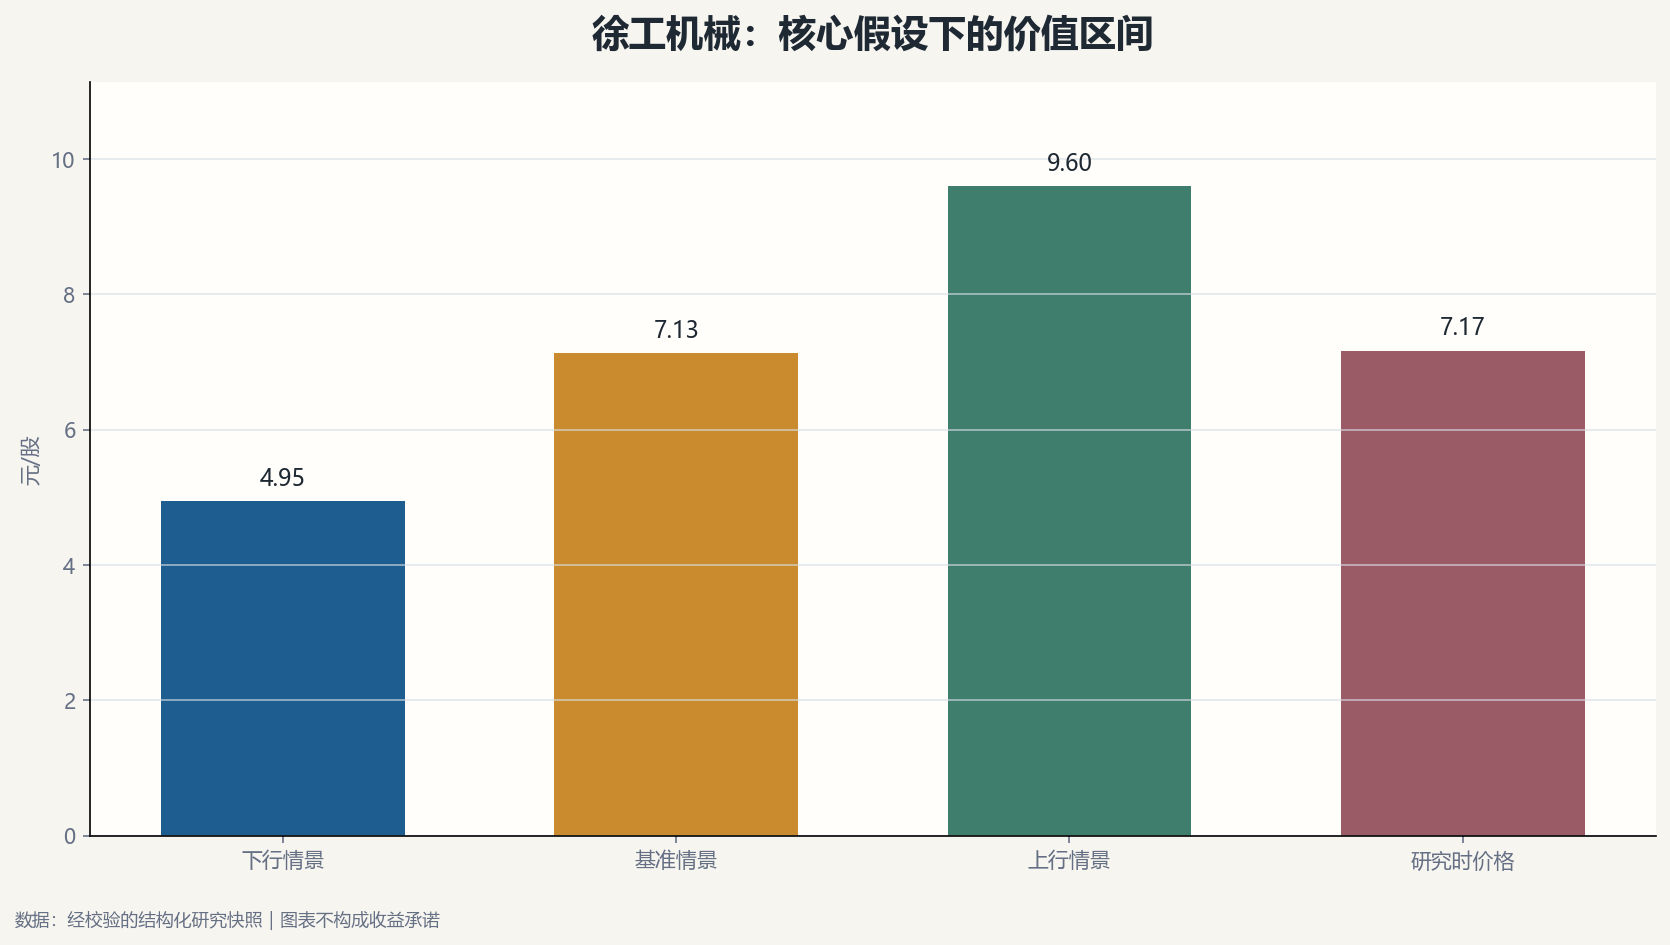
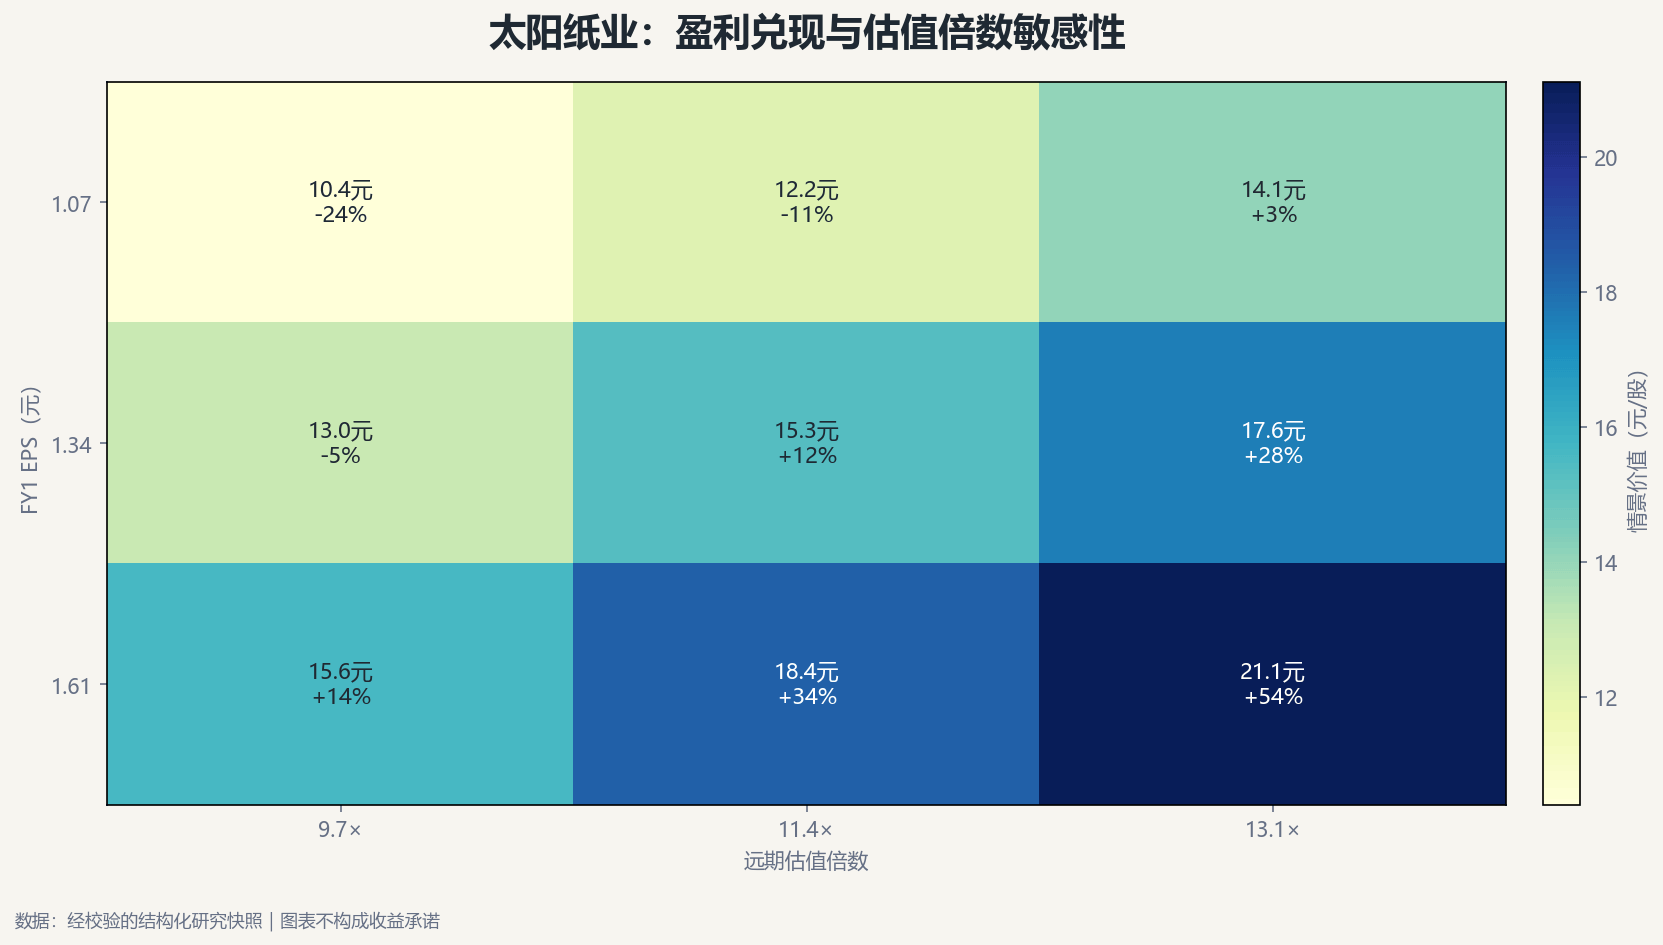
图注:估值情景用于展示关键假设改变时的价值区间,不是收益承诺。
问财与东方财富妙想的独立预测聚合显示,2026年每股收益中值约0.65元与0.6627元,2027年约0.87元与0.8704元;FY1样本分别为28家与24家。两组结果接近,支持市场对未来盈利继续增长的判断,但一致预期不是业绩保证。上半年每股收益0.35元,若全年达到FY1中值,下半年还需贡献约0.30元,利润修复速度要结合汇兑、海外毛利和费用变化判断。
以9月24日可见收盘价7.17元作参考,对应FY1约10.8至11.0倍市盈率、FY2约8.2倍。对周期性装备制造企业,单一远期市盈率不能代表周期位置,因此以FY1盈利乘中周期估值倍数为主模型,并用FY2利润兑现交叉检查。下行情景按EPS 0.55元、9倍PE估值约4.95元;基准按0.66元、约10.8倍约7.13元;上行情景按0.80元、12倍约9.60元,区间反映盈利修复差异,不是精确目标价。
基准价值接近参考价格,安全边际有限;上行情景依赖出口和主力产品继续增长、利润率恢复与汇兑压力回落同时发生。若出口增速下滑、财务费用持续吞噬利润、应收回款恶化或价格竞争加剧,应下调盈利和倍数;若净利率、经营现金流和应收周转连续改善,可重新提高基准假设。当前结论是等待更好的价格和兑现证据,不把筛选结果或单日涨跌直接等同于基本面改善。
估值中的基准值是把FY1盈利与周期中枢倍数结合后的情景锚点,并非将所有未来成长精确折现出的确定价格。若直接按上半年净利润外推全年,汇兑冲击可能使盈利预测偏低;若把汇兑影响全部加回,又会忽视外币资产负债、结算时点和海外收款带来的重复风险。这里把汇率作为敏感变量,而不是简单认定为一次性项目。
进一步判断风险回报还应要求更好的赔率与证据配合:股价回到有安全边际的区域只是必要条件,不能替代利润、回款与经营质量核验。若基准EPS兑现但经营现金流被应收和资本开支持续占用,合理倍数也应下调;若净利率和现金转换效率一起改善,估值才有提升依据。观察重点因此是每季度盈利、出口质量、周转和现金支出之间的相互印证。
治理与资本配置需要继续观察,而不是用行业声誉替代证据。半年报披露研发投入增长,投资现金流也因长期资产付款而扩大;长期回报取决于投入是否形成有效产能、研发能否转成有竞争力的销售,以及海外扩张是否改善服务网络和复购。本文没有在现有资料中核实完整的分客户订单、资本回报率和股东回报计划,因此估值对这些项目保持中性,不将尚未确认的成长机会提前计入基准情景。
同业比较也容易被产品结构、海外比例和资产负债表差异误导,因此本文不采用单一行业平均市盈率直接给出确定目标价。徐工机械收入横跨土方、起重、矿机和其他装备,业务周期与利润率并不同步;在缺少统一口径的同业预测和分部估值数据时,情景市盈率只是显性的分析假设,不代表相对行业已经确定折价。市场若转向重视现金流或提高风险溢价,估值可能先于EPS下修;后续需要同时比较滚动现金流、应收周转和投入回报,再判断是否应改变合理倍数。
哪些变化会推翻上述判断
- 连续两个季度海外收入增速显著低于内销且订单或渠道指标转弱
- 财务费用继续大幅上升并导致净利润持续落后营业收入
- 应收账款和存货增速持续高于收入且经营现金流转弱
- 起重与土方增长回落且高空作业、桩工等弱势品类未改善
仅供研究,不构成投资建议;不保证超额收益。